Dégâts après tempête et refus pour “usure du toit” : constituer une preuve technique crédible
Après une tempête, l’assureur peut admettre un sinistre, ou au contraire expliquer que les infiltrations viennent d’une toiture “usée” et que l’événement n’a fait que révéler un défaut préexistant. Dans ce type de dossier, la clé n’est pas seulement “d’avoir raison”, mais de le démontrer avec une preuve technique solide, documentée, datée, et si possible contradictoire.
JuriUp vous accompagne
Vous voulez une stratégie de preuve qui tient face à l’assureur ? JuriUp vous met en relation gratuitement
Quand l’assureur invoque l’“usure de la toiture”, le débat devient vite technique. Vous devez prouver la chronologie, la cause probable, et la part attribuable à la tempête. Sur JuriUp, vous décrivez votre situation et nous vous orientons vers un expert juridique ou un avocat spécialisé en assurance et responsabilité, capable de cadrer vos démarches, vos échanges et votre dossier de preuve, sans vous faire perdre des semaines. La mise en relation est gratuite et vos informations sont traitées de manière confidentielle.
- Plus clair : vous savez quoi prouver, dans quel ordre, et comment présenter les pièces.
- Plus crédible : vous évitez les erreurs classiques qui permettent un refus “facile”.
- Plus efficace : vous gagnez du temps sur la négociation et sur une éventuelle expertise.
Comprendre le vrai sujet du litige : la cause, pas seulement les dégâts
Dans la plupart des cas, l’assureur ne conteste pas l’existence des dégâts. Il conteste la cause déterminante. Il peut dire, en substance, que la tempête n’a pas endommagé une toiture saine, mais qu’elle a simplement mis en évidence une faiblesse existante, par exemple des matériaux en fin de vie, des fixations fatiguées, une sous-toiture dégradée, ou un défaut d’entretien. Votre objectif est donc de réunir une preuve qui montre, de manière cohérente, que l’événement naturel a eu un rôle causal, et que les dommages que vous annoncez sont compatibles avec un épisode de vent violent ou de pluie battante, et pas uniquement avec une dégradation progressive. En 2026, avec des épisodes météo parfois très localisés, il est fréquent qu’un assureur demande des éléments concrets. Une simple phrase du type “il y a eu une tempête” ne suffit généralement pas, surtout si le toit était déjà ancien.Sources météo fiables : rester factuel et vérifiable
Pour documenter l’épisode météo, privilégiez des sources officielles. En Suisse, l’option la plus simple consiste à vous appuyer sur les informations de base mises à disposition par MétéoSuisse. Selon votre situation, vous pouvez aussi garder une capture d’écran des observations ou des bulletins correspondant au jour et à la zone. Le but n’est pas de “démontrer un record”, mais d’établir un contexte sérieux, daté, et compatible avec le type de dégâts constatés, notamment dans le canton du Valais, dans le canton de Vaud ou dans le canton du Jura.Deux réflexes qui changent tout : chronologie et traçabilité
- Chronologie : notez l’heure ou la période approximative de l’événement, le moment où vous avez constaté les infiltrations, puis les actions prises (bâchage, coupure électrique, appel à un couvreur).
- Traçabilité : conservez toutes les preuves d’envoi et de réception de vos messages avec l’assureur, ainsi que les rapports d’intervention et les factures de mesures d’urgence.
- État avant sinistre : si vous avez des photos antérieures (avant travaux, vente, entretien, inspection), gardez-les. Elles peuvent contredire un argument d’usure “évidente”.
- Chaîne des pièces : renommez vos fichiers avec date et lieu, et gardez un dossier unique. Un dossier désordonné est souvent un dossier affaibli.
En pratique : face à “usure du toit”, vous augmentez vos chances quand vous apportez une preuve technique qui relie clairement l’événement météo, le point d’entrée de l’eau, et les dégâts. Plus vos pièces sont datées, localisées et cohérentes, plus votre position se renforce.
Rapport technique signé (couvreur, expert bâtiment, ingénieur)
Sur site • Toiture, sous-toiture, points d’entrée, mécanisme probable
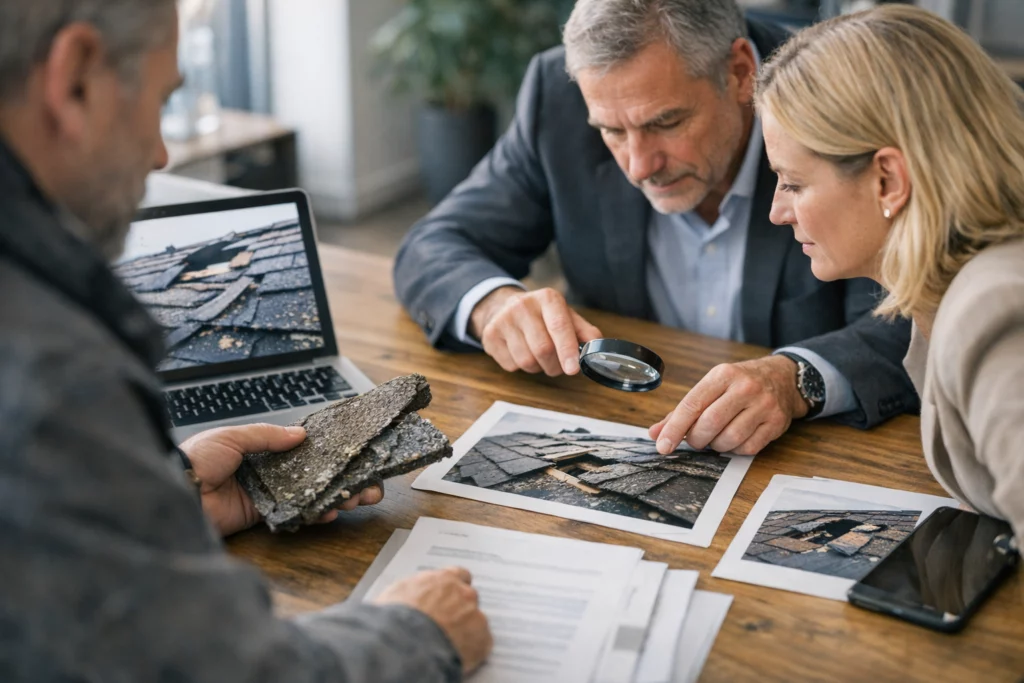
Un rapport court mais précis, signé, avec photos annotées, est souvent plus utile que dix e-mails. Il doit décrire ce qui a été observé, où, et pourquoi cela correspond à une action du vent ou de la pluie, tout en distinguant ce qui relève d’une usure progressive. Plus c’est factuel, mieux c’est.
Série photo et vidéo structurée, avec contexte et détails
Toiture et intérieur • Avant, pendant, après mesures d’urgence
Filmez d’abord une vue d’ensemble, puis zoomez sur les tuiles déplacées, les fixations arrachées, les rives, les chéneaux, les relevés, et à l’intérieur sur les plafonds et isolations. Une photo utile est une photo où l’on comprend l’échelle, l’emplacement et le lien possible avec l’événement.
Preuve météo et preuve de localisation
Zone du bien • Contexte de vent et précipitations
Conservez des éléments simples et officiels issus de MétéoSuisse, ainsi que des informations permettant de situer votre bâtiment, par exemple altitude, exposition au vent, et particularités du site. Plus votre dossier est concret, moins l’argument “usure” est confortable.
Devis, factures et détails des mesures d’urgence
Entreprises • Bâchage, sécurisation, séchage, remise en état
Gardez les devis détaillés, idéalement poste par poste, et les factures liées aux mesures immédiates. Même si la discussion porte sur la cause, le chiffrage crédible aide à cadrer la négociation. Si vous avez dû agir en urgence pour limiter l’aggravation, documentez ce choix.
Preuves de l’état d’entretien et de l’historique du toit
Dossier propriétaire • Travaux, contrôles, photos antérieures
L’argument “usure” se combat aussi en montrant que vous n’avez pas laissé le toit se dégrader sans suivi. Factures d’entretien, nettoyage de chéneaux, réparation antérieure, ou photos prises avant le sinistre, tout peut aider à établir que le toit n’était pas dans un état manifestement problématique.
JuriUp – structurer votre dossier, cadrer l’expertise, sécuriser vos démarches
En ligne • Suisse romande
Si votre assureur refuse en parlant d’usure, vous gagnez à passer d’un échange émotionnel à une démarche structurée, avec pièces numérotées, chronologie, et demandes claires. JuriUp vous aide à être orienté vers un expert juridique adapté à votre canton et à la complexité du sinistre, pour éviter les impasses et préparer une expertise contradictoire quand c’est pertinent.
Tableau comparatif : preuves qui pèsent vraiment face à “usure de la toiture”
| Élément de preuve | Ce que cela démontre | Points d’attention | Valeur pratique | Risque si absent |
|---|---|---|---|---|
| Rapport technique signé | Constat sur site, mécanisme probable, localisation des défauts | Privilégier le factuel, photos annotées, formulations prudentes | Très élevée | Assureur plus à l’aise pour invoquer l’usure |
| Photos et vidéos structurées | Étendue du dommage, point d’entrée, cohérence temporelle | Vues d’ensemble puis détails, conserver originaux | Élevée | Difficulté à relier dégâts et événement |
| Preuve météo officielle | Contexte crédible de vent et précipitations | Localisation et date, captures conservées | Moyenne à élevée | Discussion qui tourne à “ressenti” |
| Chronologie écrite | Début des infiltrations, rapidité de constat, mesures prises | Rester précis, cohérent avec photos et e-mails | Moyenne | Incohérences exploitables par l’assureur |
| Devis et factures (urgence et remise en état) | Chiffrage crédible, nécessité des interventions | Détails poste par poste, zones et surfaces | Moyenne | Indemnité contestée ou retardée |
| Historique d’entretien | Toiture suivie, absence de négligence manifeste | Classer par date, expliquer les réparations | Moyenne | Usure présentée comme “prévisible” |
Questions fréquentes
-
L’assureur dit “usure” mais il y a eu une tempête. Que faut-il prouver en priorité ?
En général, il faut prouver un lien plausible entre l’événement naturel et le mécanisme d’infiltration. Concrètement, la localisation du point d’entrée, l’état des éléments arrachés ou déplacés, et une chronologie cohérente sont souvent plus convaincants qu’une discussion abstraite sur l’âge du toit. Si vous avez un doute sur la manière de présenter vos pièces, vous pouvez être mis en relation avec un expert juridique via JuriUp.
-
Puis-je faire réparer immédiatement, ou dois-je attendre l’accord de l’assureur ?
Dans la plupart des cas, vous devez surtout éviter l’aggravation et sécuriser le bâtiment, tout en documentant soigneusement avant les travaux. Si vous réparez sans photos ni constat, vous risquez de perdre la preuve du mécanisme. Le bon compromis est souvent de faire des mesures d’urgence, puis un constat technique, puis la remise en état. Les détails dépendent de votre police et des instructions du gestionnaire de sinistre.
-
Comment demander une expertise contradictoire de manière crédible ?
Le plus efficace est une demande écrite, structurée, avec une liste de pièces, une chronologie, et des questions techniques claires. Vous pouvez demander à ce que l’examen ait lieu en présence des parties, ou que vos observations et celles de votre entreprise soient intégrées. Comme la procédure varie selon les contrats et les pratiques, un juriste ou un avocat spécialisé peut vous aider à formuler la demande et à éviter les angles morts. Pour cela, vous pouvez créer un dossier gratuit sur JuriUp.
-
La météo était très localisée. Comment le démontrer sans entrer dans des débats interminables ?
Restez simple et vérifiable. Appuyez-vous sur MétéoSuisse pour documenter le contexte, et renforcez avec des éléments concrets, comme des photos du voisinage, des chutes de branches, des tuiles retrouvées au sol, ou des attestations factuelles d’interventions. L’objectif est de rendre votre version difficile à écarter d’un revers de main.
-
À quel moment faut-il envisager un accompagnement juridique ?
Généralement, dès que l’assureur refuse ou minimise le sinistre en parlant d’usure, ou quand les échanges se répètent sans avancée. Un accompagnement juridique sert surtout à structurer votre preuve, à clarifier vos demandes, et à préparer une négociation ou une expertise. Vous pouvez démarrer simplement en trouvant un expert juridique sur JuriUp.

Rédigé par la Rédaction juridique JuriUp
Équipe de rédaction et de contenu juridique de JuriUp, plateforme de mise en relation avec des experts juridiques en Suisse romande.