Assurance ménage : refus après cambriolage pour « porte d’entrée non conforme » ou serrure non certifiée
Après un cambriolage, il arrive que l’assureur cherche un angle sur la sécurité du logement, par exemple une porte jugée « non conforme » ou une serrure présentée comme « non certifiée ». Le risque, quand on répond dans l’urgence et sous stress, est de fournir une phrase maladroite qui sera ensuite utilisée contre vous. Dans cet article, vous allez voir comment demander la base contractuelle du refus, rassembler les preuves utiles et répondre de façon factuelle, en gardant votre dossier solide.
JuriUp vous accompagne
Si l’assureur refuse, JuriUp vous met en relation avec un expert juridique en assurance
Vous n’êtes pas obligé de vous battre seul avec des échanges techniques, des conditions générales et des formulations parfois ambiguës. Sur JuriUp, vous décrivez votre situation en quelques lignes et nous vous orientons vers un expert juridique adapté à votre dossier (assurance ménage, cambriolage, exclusions, obligations de sécurité). La mise en relation est gratuite pour vous et votre demande est traitée de manière confidentielle.
- Gain de temps : vous évitez les allers-retours inutiles et les réponses qui vous fragilisent.
- Plus de clarté : un expert juridique vous aide à identifier la clause exacte utilisée par l’assureur.
- Meilleure stratégie : vous répondez avec des faits et des pièces, pas avec des suppositions.
Ce qui compte vraiment dans un refus « porte non conforme »
En assurance ménage, beaucoup de refus reposent sur une logique simple : l’assureur affirme qu’une obligation contractuelle n’aurait pas été respectée, ou qu’une exclusion s’appliquerait. Le problème, c’est que les mots « conforme », « certifiée », « norme », « porte sécurisée » ou « serrure homologuée » sont parfois utilisés sans citer la clause précise, ni expliquer quel critère exact serait exigé dans votre contrat. Votre objectif n’est donc pas de vous justifier à chaud, ni d’admettre quoi que ce soit. Votre objectif est d’obtenir une position écrite, structurée et vérifiable, puis d’y répondre avec des éléments concrets.- Demander la base contractuelle exacte : clause, conditions générales et éventuelles conditions particulières.
- Documenter l’état réel de la porte et de la serrure, sans extrapoler sur des « normes » non citées.
- Rester factuel : vous décrivez ce que vous savez, vous joignez des pièces, et vous évitez les interprétations.
- Exiger une motivation écrite si l’assureur maintient le refus.
En pratique : tant que l’assureur ne cite pas la clause précise et ne démontre pas clairement en quoi la porte ou la serrure ne respecterait pas une exigence contractuelle, vous devez éviter de « combler les trous » à sa place. Une réponse courte, factuelle et bien documentée est souvent plus efficace qu’un long récit.
Demandez la clause exacte qui justifie le refus
Suisse romande • Assurances ménage
Répondez en demandant, par écrit, la base contractuelle précise : quelle clause impose une « conformité », à quelle définition l’assureur se réfère et quels éléments concrets de votre porte ou serrure seraient en défaut. Tant que ce point n’est pas clair, évitez toute formulation du type « j’ignorais que », « c’est possible que », ou « j’aurais dû ».
Documentez la porte et la serrure, sans parler de normes si elles ne sont pas citées
Dans le canton de Vaud, dans le canton de Genève, dans le canton de Neuchâtel, dans le canton de Fribourg, dans le canton du Valais
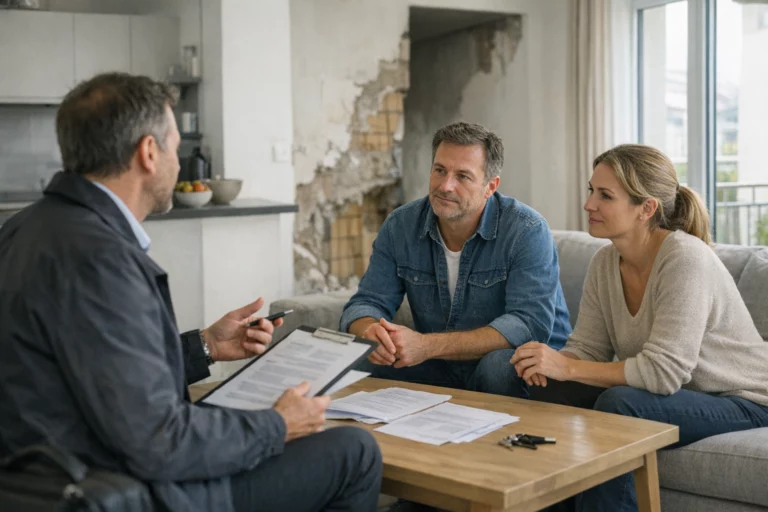
Votre réponse devient beaucoup plus solide si vous apportez des pièces objectives. Par exemple, des photos datées de la porte et des éléments de fermeture, des factures d’installation, ou une attestation d’un serrurier indiquant les caractéristiques observables et l’état après effraction. Si l’assureur parle de « certification », demandez quel type de preuve il attend exactement, puis répondez avec ce que vous avez, sans inventer une classification.
Répondez en mode « faits vérifiables », pas en mode récit
Suisse romande • Sinistres et refus d’assurance
Restez sur une chronologie courte : date du sinistre, constatations, dépôt de plainte si vous l’avez fait, puis inventaire des objets et des dommages. Ensuite, répondez à l’assureur avec des phrases simples. « La porte était fermée. Les traces d’effraction visibles sont les suivantes. Vous trouverez les photos en annexe. Merci de me confirmer la clause contractuelle précise sur laquelle vous fondez le refus et les éléments exacts qui seraient prétendument non conformes. » Cette manière d’écrire réduit fortement le risque de contradictions.
Vérifiez ce que vous avez déjà écrit ou dit, puis alignez votre dossier
Suisse romande • Gestion du risque
Beaucoup de dossiers se compliquent parce que l’assuré a donné une version au téléphone, puis une autre par email, souvent sans s’en rendre compte. Récupérez vos échanges et notez ce que vous avez affirmé avec certitude. Si un point est incertain, ne le « corrigez » pas brutalement. Reformulez plutôt avec prudence, en expliquant que vous complétez votre déclaration sur la base des éléments maintenant disponibles (photos, rapport, facture). Si la situation est tendue, faites-vous accompagner avant de renvoyer un courrier.
Si le refus persiste, demandez une décision motivée et préparez une contestation structurée
Suisse romande • Litiges d’assurance
Quand l’assureur maintient son refus, votre priorité est d’obtenir une position claire, écrite, et argumentée, avec les clauses citées. Ensuite, une contestation efficace vise à démontrer, documents à l’appui, que les exigences invoquées ne sont pas établies, ne sont pas applicables à votre cas, ou que les faits ne permettent pas de conclure à une violation des obligations. Les étapes et voies de contestation varient selon l’assureur et votre contrat, donc l’accompagnement par un expert juridique est souvent déterminant.
JuriUp : vous gardez le contrôle, un expert juridique vous aide à répondre juste
En ligne • Suisse romande
Une contestation réussie dépend souvent de détails : la clause exacte, les preuves disponibles, et la manière de formuler votre réponse. Avec JuriUp, vous expliquez ce qui s’est passé, vous joignez vos documents, et nous vous mettons gratuitement en relation avec un expert juridique qui connaît les litiges d’assurance en Suisse romande. Vous évitez les formulations risquées et vous répondez avec une stratégie cohérente.
Mini check-list : les pièces qui renforcent un dossier cambriolage
| Pièce | Pourquoi c’est utile | À quoi faire attention | Quand l’envoyer | Format conseillé | Remarque |
|---|---|---|---|---|---|
| Photos de la porte et de la serrure | Montre l’état réel et les traces d’effraction | Évitez les commentaires, privilégiez des vues nettes et larges | Dès la première réponse | PDF ou images | Gardez aussi les originaux |
| Facture ou devis d’installation | Documente le type de matériel et la date | Ne prétendez pas à une certification si elle n’est pas mentionnée | Avec votre contestation | Ajoutez le nom du fournisseur | |
| Rapport ou attestation d’un serrurier | Apporte une description technique indépendante | Demandez une description factuelle, pas une opinion juridique | Après demande de l’assureur ou si le refus persiste | PDF signé | Idéalement daté et détaillé |
| Inventaire des biens volés et justificatifs | Permet de chiffrer le dommage assuré | Restez exact, ne gonflez pas la liste | Le plus tôt possible | Tableau + annexes | Photos, factures, garanties |
| Courriers et emails échangés | Évite les contradictions et prouve vos démarches | Centralisez tout, y compris les messages courts | En continu | Numérotez vos pièces | |
| JuriUp (mise en relation) | Vous aide à structurer la réponse et la stratégie | Préparez vos documents avant l’échange | Dès le premier refus | Dossier en ligne | Gratuit pour vous |
Questions fréquentes
-
L’assureur dit que ma serrure n’est « pas certifiée ». Est-ce forcément un motif de refus ?
Pas forcément. Tout dépend de ce que votre contrat prévoit réellement, et de la manière dont l’assureur motive le lien entre l’exigence invoquée et votre sinistre. En pratique, demandez toujours la clause exacte et la définition utilisée avant de répondre sur le fond. Si le refus persiste, faites analyser la police et la correspondance par un expert juridique via JuriUp.
-
Que faut-il éviter d’écrire dans ma réponse à l’assurance ?
Évitez les hypothèses et les aveux involontaires. Par exemple, « je ne savais pas que », « j’ai négligé », « la porte est probablement non conforme », ou « on m’avait dit que ce n’était pas aux normes ». Restez sur des faits vérifiables, joignez des pièces, puis demandez une motivation complète si l’assureur maintient sa position.
-
Dois-je laisser l’assureur inspecter la porte après le cambriolage ?
Généralement, l’assureur peut demander des informations, des photos ou une inspection, selon les modalités prévues au contrat. L’essentiel est de garder une trace écrite des demandes, de documenter l’état avant toute réparation et de ne pas jeter des éléments utiles tant que le dossier n’est pas clarifié. En cas de doute sur la conduite à tenir, un expert juridique peut vous aider à cadrer la démarche via JuriUp.
-
Puis-je contester un refus même si l’assurance insiste sur une « obligation de sécurité » ?
Oui, dans beaucoup de situations, une contestation est possible, surtout si l’assureur ne démontre pas clairement l’exigence contractuelle, son applicabilité à votre cas et les faits concrets qui justifieraient le refus. La bonne approche consiste à obtenir les clauses, vérifier leur portée, puis répondre avec une argumentation factuelle. Pour éviter de vous affaiblir, faites-vous accompagner par un expert juridique via JuriUp.
-
JuriUp remplace-t-il l’assureur ou une étude d’avocats ?
Non. JuriUp est une plateforme qui vous met en relation avec des experts juridiques sélectionnés en Suisse romande. Vous gardez la main sur votre dossier, et vous choisissez librement de mandater ou non l’avocat spécialisé proposé. Pour démarrer, vous pouvez simplement créer un dossier gratuit.

Rédigé par la Rédaction juridique JuriUp
Équipe de rédaction et de contenu juridique de JuriUp, plateforme de mise en relation avec des experts juridiques en Suisse romande.