
Votre reconnaissance de dette en ligne, dès 89 CHF
Vous prêtez de l'argent à un proche, ou il vous en prête ? Mettez-le par écrit. Vous répondez en ligne, une juriste relit votre dossier, et vous recevez les documents à imprimer et à signer à la main.
Sans engagement avant le paiement · prix fixe, tout compris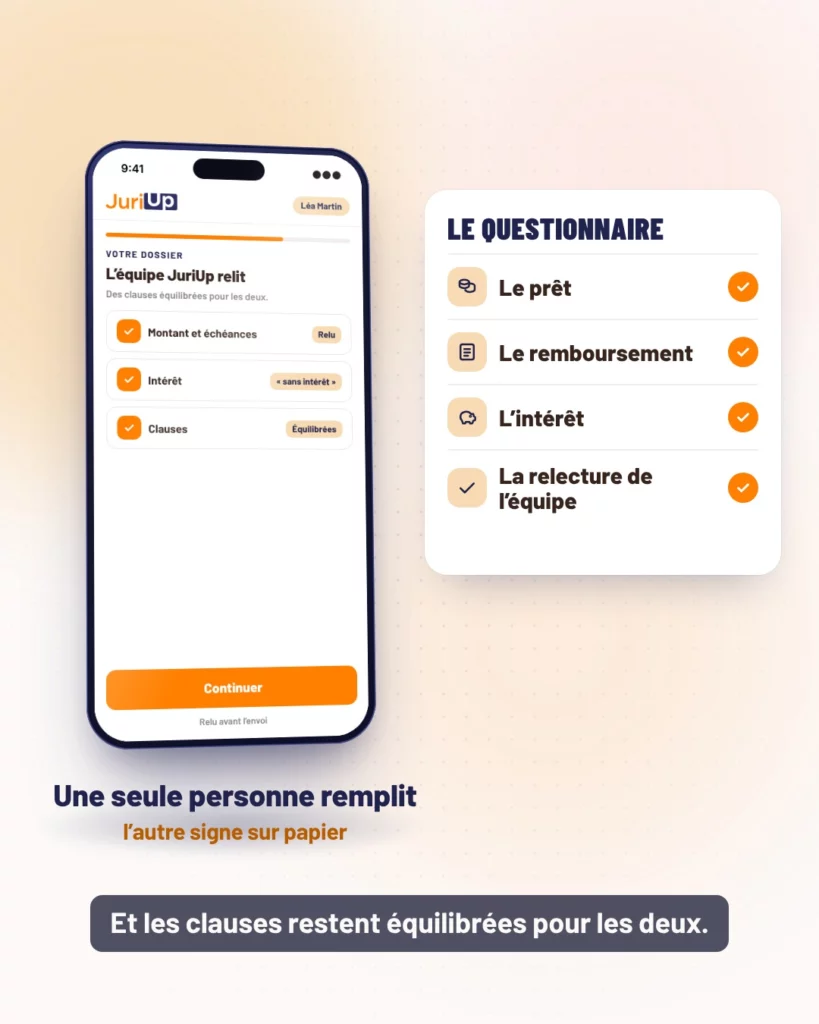
Mettre votre prêt par écrit ?
Commencer gratuitement Sans engagement avant le paiement · prix fixe, tout compris
- 89 CHFla reconnaissance de dette ; 169 CHF le prêt complet
- 1 virementpour verser un prêt à venir : sa date et sa référence s'écrivent sur la reconnaissance
- 5 %d'intérêt par an au plus dans l'outil, ou « sans intérêt » en toutes lettres
- 10 ansde prescription pour le remboursement
Votre prêt peut-il se faire en ligne ?
Six questions, une réponse franche. Le questionnaire complet se fait ensuite sur l'app, gratuitement.
-
Le prêt se fait-il entre particuliers ?Un prêteur professionnel, qui prête régulièrement ou qui passe par une plateforme de crédit participatif, sort de l'outil.
-
Le prêteur et l'emprunteur sont-ils majeurs et domiciliés en Suisse ?L'un des deux au moins vit en Suisse romande. Une personne mineure ou sous curatelle sort de l'outil.
-
Le montant est-il compris entre 1'000 et 300'000 francs suisses ?Remboursé en dix ans au plus.
-
Si l'argent n'est pas encore versé, le sera-t-il en un seul virement bancaire ?Un prêt déjà remis, même en espèces, peut être reconnu par écrit : répondez « Oui ».
-
Le prêteur et l'emprunteur sont-ils mariés ensemble ?
-
Une caution ou un gage est-il demandé ?
Bonne nouvelle : votre prêt peut se faire en ligne
Prochaine étape : quelques questions sur le prêteur, l'emprunteur, le montant et le remboursement. Vous ne payez qu'une fois le questionnaire rempli.
Commencer gratuitementVotre prêt sort du cadre de l'outil
Un prêteur professionnel, une personne mineure, sous curatelle ou domiciliée hors de Suisse, aucune partie en Suisse romande, un montant hors des bornes, un prêt à venir versé en espèces ou en plusieurs fois, un prêt entre époux ou une garantie : l'outil ne convient pas. Vous pouvez créer une demande gratuite, avec une réponse sous 48 h ouvrées.
Rien n'est enregistré : vos réponses restent sur cette page.
Votre prêt en six étapes
Une seule personne remplit le questionnaire : l'autre partie n'a rien à faire en ligne.
- 01Quelques questions
Vous répondez en ligne
Qui prête, qui emprunte, le montant, les intérêts et le remboursement.
- 0289 ou 169 CHF
Vous réglez le prix fixe
Dans votre espace, une fois le questionnaire rempli.
- 03La juriste
Elle relit votre dossier
Elle relit vos réponses et vos documents avant de vous les remettre.
- 04Vos documents
Vous les recevez en PDF
À imprimer, avec un mode d'emploi pas à pas.
- 05Le virement
L'argent passe par la banque
Avec l'outil, un prêt à venir se verse par un seul virement bancaire, après la signature du contrat de prêt. Sa date et sa référence s'écrivent ensuite sur la reconnaissance de dette : elles aident à prouver que l'argent a bien été versé.
- 06La signature
Tout se signe à la main
Sur papier, en suivant le mode d'emploi : la reconnaissance de dette est signée par l'emprunteur, une fois l'argent reçu. Avec le prêt complet, le contrat de prêt est signé par vous deux, avant le virement.
JuriUp travaille pour vous et ne conseille pas l'autre partie. Les clauses restent équilibrées pour les deux.
L'argent est déjà prêté, ou une somme est due. L'emprunteur reconnaît devoir la somme, avec les conditions du remboursement.
Avant de verser l'argent : le contrat de prêt, puis la reconnaissance de dette à signer après le virement.
Un prix fixe, tout compris, connu avant de payer. Une seule personne remplit le questionnaire et paie : vous.
- Le questionnaire en ligne, avec les règles du prêt intégrées
- La relecture de votre dossier par une juriste
- Les documents en PDF, à imprimer et à signer à la main
- Un mode d'emploi pas à pas
- 1Vous répondez en ligne
- 2Vous réglez le prix fixe
- 3Une juriste relit
- 4Signature sur papier
Non compris : le conseil à l'autre partie, le suivi des remboursements, la mise en demeure et le recouvrement en cas d'impayé, proposés à part.
Votre cas ne correspond pas exactement à cette offre ? Créez une demande gratuite, avec une réponse sous 48 h ouvrées.
Pourquoi un écrit, même entre proches ?
La loi n'impose aucune forme pour un prêt entre particuliers. Mais si le remboursement tarde, c'est au prêteur de prouver le prêt et le versement. Une reconnaissance de dette signée par l'emprunteur permet de demander au juge la mainlevée provisoire si l'emprunteur fait opposition à la poursuite, et le virement montre que l'argent a bien été versé.
Utile pour une garantie, un prêt entre époux ou une situation délicate.
Personne ne relit. Un oubli, comme une date de remboursement absente, se découvre au moment de réclamer.
La reconnaissance de dette relue par une juriste ; 169 CHF le prêt complet, avec le contrat de prêt.
Ce que vous recevez dans votre espace
Des documents prêts à imprimer et à signer à la main, avec un mode d'emploi.
Commencer gratuitement- La reconnaissance de detteLe montant, les intérêts et le remboursement ; le cas échéant, la date et la référence du virement s'y écrivent à la main. L'emprunteur la signe à la main.
- Le contrat de prêtAvec la formule à 169 CHF : les conditions du prêt, signées par vous deux.
- Le mode d'emploiPas à pas, de l'impression à la signature.
- Des règles claires« Sans intérêt » écrit en toutes lettres quand c'est le cas, un taux fixe de 5 % au plus dans l'outil, sans intérêts composés, et aucune date calculée à votre place.
- Si le prêt n'est pas rembourséJuriUp propose à part la mise en demeure, puis le recouvrement.En savoir plus
Deux façons de prévoir le remboursement
Jamais de prêt « sans terme » : vos documents disent toujours quand l'argent revient.
À une date fixe
Toute la somme est rendue en une fois, à la date convenue.
- Une seule échéance
- Avec ou sans intérêt
Par échéances
Le remboursement est réparti en versements, chaque mois.
- 120 échéances au plus, sur dix ans au plus
- Deux échéances impayées : le solde devient exigible
Est-ce que ça marche pour moi ?
Reconnaissez la vôtre.
Vous aidez votre fils à acheter une voiture
Vous allez lui virer 15'000 CHF. Il vous rendra 250 CHF par mois, sans intérêt.
Le contrat prévoit un échéancier et écrit « sans intérêt » en toutes lettres. Après le virement, votre fils écrit sa date et sa référence sur la reconnaissance de dette, puis la signe.
Vous avez déjà prêté à une amie
Vous lui avez viré 5'000 CHF il y a deux mois, sans rien signer. Elle est d'accord de le reconnaître par écrit.
La reconnaissance de dette reprend le montant, la cause et le remboursement convenu. Votre amie la signe à la main.
Vous allez prêter en espèces
Vous voulez remettre 3'000 CHF en liquide à un voisin, de la main à la main.
Un prêt à venir versé en espèces sort de l'outil : il vous arrête avant tout paiement, et vous pouvez créer une demande ordinaire.
Dans ces cas, il vous arrête avant de payer
Ces situations demandent un examen particulier. Avant tout paiement, l'outil vous renvoie vers une demande ordinaire.
- Le prêteurIl prête à titre professionnel ou régulièrement, passe par une plateforme de crédit participatif, ou c'est une entreprise qui demande des intérêts ou des frais à un particulier.
- Les partiesL'une est mineure, sous curatelle ou domiciliée hors de Suisse, aucune ne vit en Suisse romande, ou les deux sont mariées ensemble.
- La detteElle est contestée, fictive, de jeu ou illicite.
- Le versementUn prêt à venir versé en espèces ou en plusieurs fois, ou une somme dans une autre monnaie que le franc suisse.
- Une garantieUne caution ou un gage est demandé.
- Les bornesMoins de 1'000 ou plus de 300'000 CHF, plus de dix ans, ou plus de 120 échéances.
Vous pouvez alors créer une demande gratuite, avec une réponse sous 48 h ouvrées.
Ce que cet outil ne fait pas
Des documents clairs pour un prêt entre particuliers, et une limite nette pour le reste.
- Pas de conseil à l'autre partieJuriUp travaille pour la personne qui remplit le questionnaire. L'autre partie peut se faire conseiller de son côté.
- Pas de signature en ligneLes documents se signent à la main, sur papier.
- Pas de prêt à venir en espècesUn prêt à venir préparé par l'outil se verse par un seul virement bancaire, pour garder une trace.
- Pas de promesse de remboursementUn écrit aide à réclamer, mais il ne rend pas l'emprunteur solvable.
Une juriste relit chaque dossier
Une petite équipe à Fribourg relit vos réponses et vos documents avant de vous les remettre.
 Mélanie Imperiale
Juriste · Master of Law, Université de Fribourg
Elle prend en charge les dossiers, de la première analyse jusqu'à la clôture.
 Mélissa Küsne
Juriste
Elle traite les dossiers aux côtés de Mélanie et reste votre interlocutrice du début à la fin.
Créez une demande ordinaire
Si l'outil vous arrête, ou si votre prêt ne correspond pas à ce cadre, vous pouvez décrire votre situation dans une demande ordinaire.
- Une demande gratuite
- Réponse sous 48 h ouvrées
- Vous restez libre de donner suite
Le prêt entre particuliers, expliqué simplement
Un prêt d'argent est un contrat : le prêteur s'engage à remettre une somme à l'emprunteur, qui devra lui en rendre autant. Entre particuliers, la loi n'impose aucune forme. Mais en cas de désaccord, chacun doit prouver ce qu'il affirme : le prêteur, qu'il a prêté et versé l'argent.
Qu'apporte une reconnaissance de dette ?
Elle est valable même si elle ne dit pas d'où vient la dette. Si le prêteur doit engager une poursuite et que l'emprunteur fait opposition, une reconnaissance signée par l'emprunteur permet de demander au juge la mainlevée provisoire. Si le remboursement est dû, le juge la prononce, sauf si l'emprunteur rend immédiatement vraisemblable qu'il ne doit pas, ou plus, cette somme. La reconnaissance interrompt aussi une prescription déjà en cours : un nouveau délai de dix ans commence.
Pourquoi un virement plutôt que des espèces ?
Une fois le remboursement dû, un contrat de prêt signé peut lui aussi servir à demander la mainlevée provisoire. Mais si l'emprunteur conteste avoir reçu l'argent, le prêteur doit en plus prouver le versement. Un virement laisse une trace à la banque, et sa référence figure dans la reconnaissance de dette.
Des intérêts : oui ou non ?
Entre particuliers, le prêteur ne peut réclamer des intérêts que s'ils ont été convenus, hors intérêt de retard. Les parties ne peuvent pas convenir d'avance que les intérêts s'ajouteront au capital pour produire eux-mêmes des intérêts. L'outil écrit « sans intérêt » en toutes lettres quand c'est le cas, et limite le taux à 5 % par an.
Et sans date de remboursement ?
Si rien n'est prévu sur le moment du remboursement, l'emprunteur a six semaines pour rembourser, dès la première réclamation du prêteur. Vos documents fixent toujours une date ou un échéancier.
Page informative, qui ne remplace pas un conseil juridique personnalisé.
Les autres démarches autour de votre prêt
Pour choisir la bonne forme, ou si le remboursement tarde.
Mise en demeure
79 CHFLe remboursement tarde : la lettre qui fixe un délai.
Voir la démarcheRecouvrement
En ligneLa poursuite, puis la mainlevée si l'emprunteur fait opposition.
Voir la démarcheReconnaissance de dette ou contrat de prêt ?
Que choisirCe que fait chacun des deux documents.
Voir la démarcheAvancement d'hoirie ou prêt ?
Que choisirAider son enfant : donner ou prêter.
Voir la démarcheUn proche ne vous rembourse pas
Que faire siLes étapes pour récupérer votre argent.
Voir la démarcheConvention de concubinage
En ligneVivre ensemble sans être mariés : qui a payé quoi.
Voir la démarchePrêt et reconnaissance de dette : ce qu'on nous demande
Reconnaissance de dette ou contrat de prêt : que choisir ?
Si l'argent est déjà versé, la reconnaissance de dette suffit : 89 CHF. Si vous n'avez pas encore versé l'argent, le contrat de prêt fixe d'abord les conditions, et la reconnaissance de dette l'accompagne : 169 CHF pour les deux.
Faut-il passer chez un notaire ?
Non. La loi n'impose aucune forme pour un prêt entre particuliers. Une reconnaissance de dette signée par l'emprunteur permet déjà, une fois le remboursement dû, de demander la mainlevée provisoire si l'emprunteur fait opposition à une poursuite.
La reconnaissance de dette doit-elle être écrite à la main ?
Non. Le texte peut être imprimé. L'emprunteur le signe à la main.
Puis-je prêter sans intérêt ?
Oui. Entre particuliers, des intérêts ne sont dus que s'ils ont été convenus, sauf en cas de retard de paiement. L'outil écrit « sans intérêt » en toutes lettres, pour éviter tout doute. Vous pouvez aussi fixer un taux, de 5 % par an au plus dans l'outil, sans intérêts composés.
Pourquoi un virement pour un prêt à venir ?
Si l'emprunteur conteste avoir reçu l'argent, le prêteur doit prouver le versement. Un virement laisse une trace, et sa référence s'écrit sur la reconnaissance de dette. Un prêt à venir versé en espèces sort de l'outil ; un prêt déjà remis en espèces peut être reconnu par écrit.
L'autre partie doit-elle aller sur l'app ?
Non. Une seule personne remplit le questionnaire et paie. L'autre relit les documents et signe sur papier ceux qui la concernent. JuriUp ne la conseille pas : elle peut se faire conseiller de son côté.
Et si l'emprunteur ne rembourse pas ?
JuriUp propose à part la mise en demeure (79 CHF), puis le recouvrement en ligne. Si l'emprunteur fait opposition à la poursuite, la reconnaissance de dette signée permet de demander au juge la mainlevée provisoire.
Combien de temps puis-je réclamer le remboursement ?
Le remboursement se prescrit par dix ans dès qu'il est dû ; les intérêts convenus, par cinq ans. Pour un prêt sans date convenue, remboursable sur demande, le délai court sans attendre la demande du prêteur. Il repart à zéro chaque fois que l'emprunteur reconnaît la dette, par exemple en payant un acompte, ou quand vous engagez une poursuite.
Votre reconnaissance de dette, dès 89 CHF
Commencez par le questionnaire. Une juriste relit, et vous recevez vos documents à signer à la main.
Prêter de l'argent à un proche
Les réponses de JuriUp sur le prêt entre particuliers.